Lokale heffingen
De opbrengst van de algemene belastingen komt ten gunste van de algemene middelen en is vrij besteedbaar. Dit geldt niet voor de opbrengsten van rechten (retributies) en de bestemmingsheffingen (afvalstoffenheffing en rioolheffing). Die inkomsten worden besteed aan het doel waarvoor is geheven. In de paragraaf Lokale heffingen wordt een toelichting gegeven op het beleid en op de opbrengsten van de lokale heffingen. |
|---|
Speerpunten 2027
Verbetering klantcontact Gemeentebelastingen ‘van proces naar meer contact’
Meer maatwerk leveren/ contact aangaan met inwoners en bedrijven, kan drempelverlagend werken om (eerder) contact op te nemen bij (financiële) problemen of het informeel afdoen van bezwaarschriften en klachten.
Voorbeelden hiervan zijn betere inrichting van de website Gemeentebelastingen/ voorlichting en de contactmogelijkheden, het op locatie (wijkcentra) ondersteunen van aanvragen om kwijtschelding.
Verdere uitwerking Integrale aanpak ‘Sociaal invorderen’:
Integrale aanpak ‘Sociaal invorderen’ maakt onderdeel uit van het gemeentelijk Armoedebeleid. Het traditioneel invorderen kan klant- en kostenvriendelijker en gemeenten moeten ‘er vroeg op af’ om problematische schulden te voorkomen.
Beïnvloedbaarheid van de kosten
Figuur 2.8.1 Product Lokale heffingen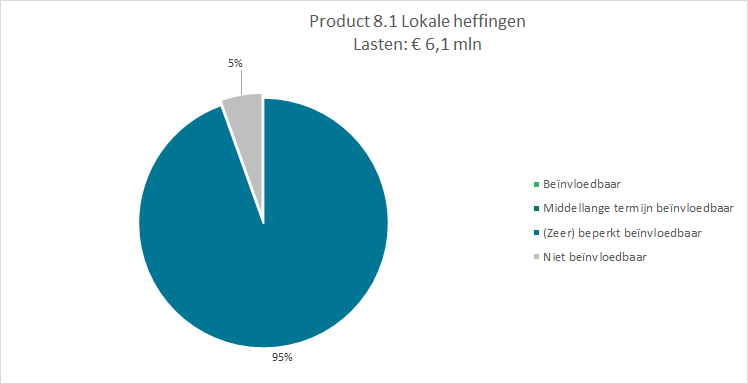
Beïnvloedbaar
Er zijn geen direct beïnvloedbare kosten.
Op middellange termijn beïnvloedbaar
Er zijn geen op middellange termijn beïnvloedbare kosten.
(Zeer) Beperkt beïnvloedbaar
Dit betreft personeelskosten (€ 5,0 mln.) en kosten voor de uitvoering van de wet WOZ (€ 0,8 mln.).
Niet beïnvloedbaar
Hieronder valt de toevoeging aan de voorziening OZB (€ 0,3 mln.).